Una idea de negocio sólida no basta si no hay con qué ponerla en marcha. Para muchas mujeres migrantes, el primer «no» llega en la ventanilla del banco: sin historial crediticio, sin avales, a veces sin una nómina que respalde la solicitud. El segundo llega en la pantalla, cuando trámites, ventas y formación se han vuelto digitales.
💶 El microcrédito: una herramienta europea con reglas claras
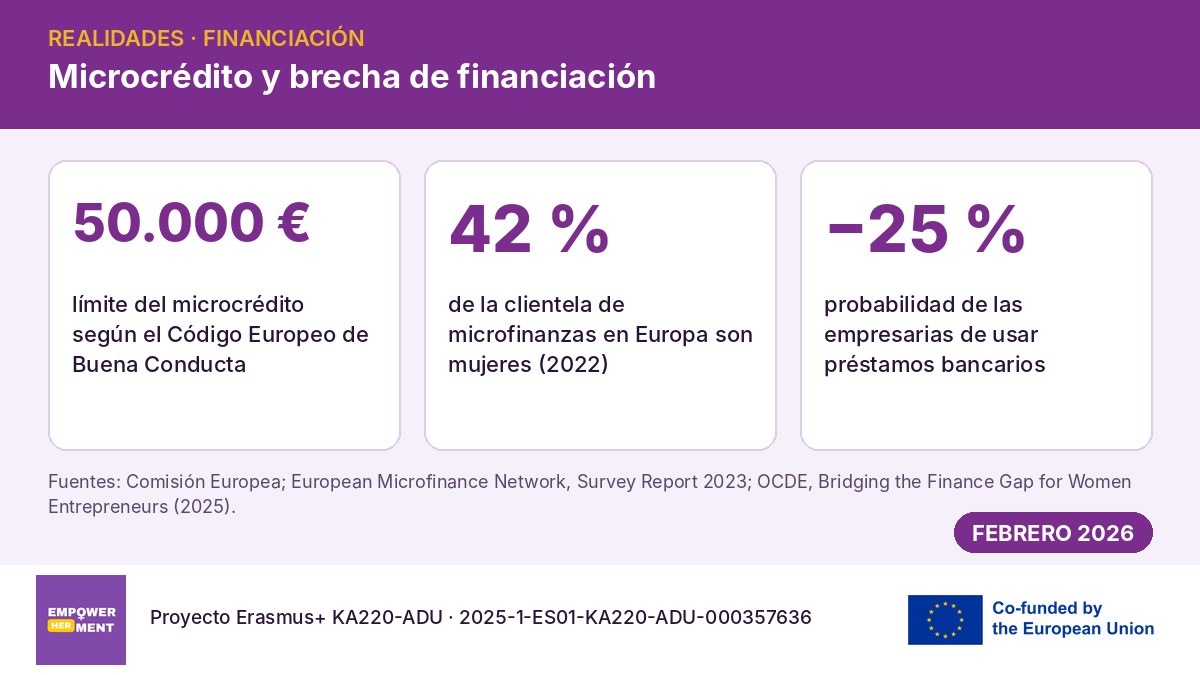
La Comisión Europea define el microcrédito, en su Código Europeo de Buena Conducta para la Provisión de Microcréditos, como un préstamo de hasta 50.000 €. La versión actualizada del Código está en vigor desde el 1 de enero de 2021, y adherirse a ella es requisito para acceder a los instrumentos europeos de microfinanzas.
Sobre ese marco se apoyan instrumentos como la garantía InvestEU de microfinanzas y emprendimiento social del Fondo Europeo de Inversiones (FEI), que cubre microcréditos de hasta 50.000 € y se dirige en particular a personas en situación vulnerable. Un ejemplo cercano: en noviembre de 2023, el FEI y Laboral Kutxa firmaron una garantía de 145 millones de euros para microcréditos y empresas sociales, con el objetivo de llegar a más de 5.000 beneficiarios.
📊 Quién usa hoy el microcrédito
La Red Europea de Microfinanzas (EMN) registró en 2022 a 1,3 millones de prestatarios atendidos por 169 instituciones de 29 países, con una cartera de 5.300 millones de euros. El microcrédito empresarial medio fue de 10.273 € y el 42 % de la clientela eran mujeres.
⚠️ La brecha que persiste
La OCDE, en su informe de 2025 Bridging the Finance Gap for Women Entrepreneurs, recuerda que las empresarias tienen alrededor de un 25 % menos de probabilidad de usar préstamos bancarios y que solo el 2 % de la inversión de capital en Europa va a equipos fundadores íntegramente femeninos. La organización estima además que en sus países faltan millones de «emprendedores ausentes», en su mayoría mujeres.
💻 Y la brecha digital
Abrir una cuenta, darse de alta como autónoma, vender por internet o pedir una ayuda pasa hoy por la administración electrónica. La UE se ha fijado que el 80 % de la población adulta tenga competencias digitales básicas en 2030; para muchas mujeres recién llegadas, el reto es doble: idioma y tecnología a la vez.
🚀 Qué hacemos desde EmpowerHERment
El proyecto incluye módulos específicos sobre finanzas personales, financiación, presencia digital y competencias digitales, además de una plataforma con IA pensada para usarse desde el móvil. Porque conocer el microcrédito es el primer paso para poder pedirlo. ¿Conoces una entidad de microfinanzas que trabaje con mujeres migrantes? Cuéntanoslo.
Fuentes verificadas
- Comisión Europea — European Code of Good Conduct for Microcredit Provision
- Fondo Europeo de Inversiones — InvestEU Micro/Social Capped Guarantee
- FEI — InvestEU Spain: EIF and Laboral Kutxa sign EUR 145 million guarantee agreement (14/11/2023)
- European Microfinance Network — Microfinance in Europe: Survey Report 2023, Executive Summary
- OCDE — Bridging the Finance Gap for Women Entrepreneurs (2025)
- OCDE/Comisión Europea — The Missing Entrepreneurs 2023
- Comisión Europea — Plan de Acción para la Economía Social (09/12/2021)
Proyecto EmpowerHERment, Erasmus+ KA220-ADU, número de proyecto 2025-1-ES01-KA220-ADU-000357636, coordinado por ABARKA ONGD con DIMITRA (Grecia), GODESK (Italia), ASGA (Türkiye) y We-Mean (Letonia).
Financiado por la Unión Europea. Las opiniones y puntos de vista expresados son únicamente los del autor o autores y no reflejan necesariamente los de la Unión Europea ni los del Servicio Español para la Internacionalización de la Educación (SEPIE). Ni la Unión Europea ni la entidad concedente pueden ser consideradas responsables de ellos.